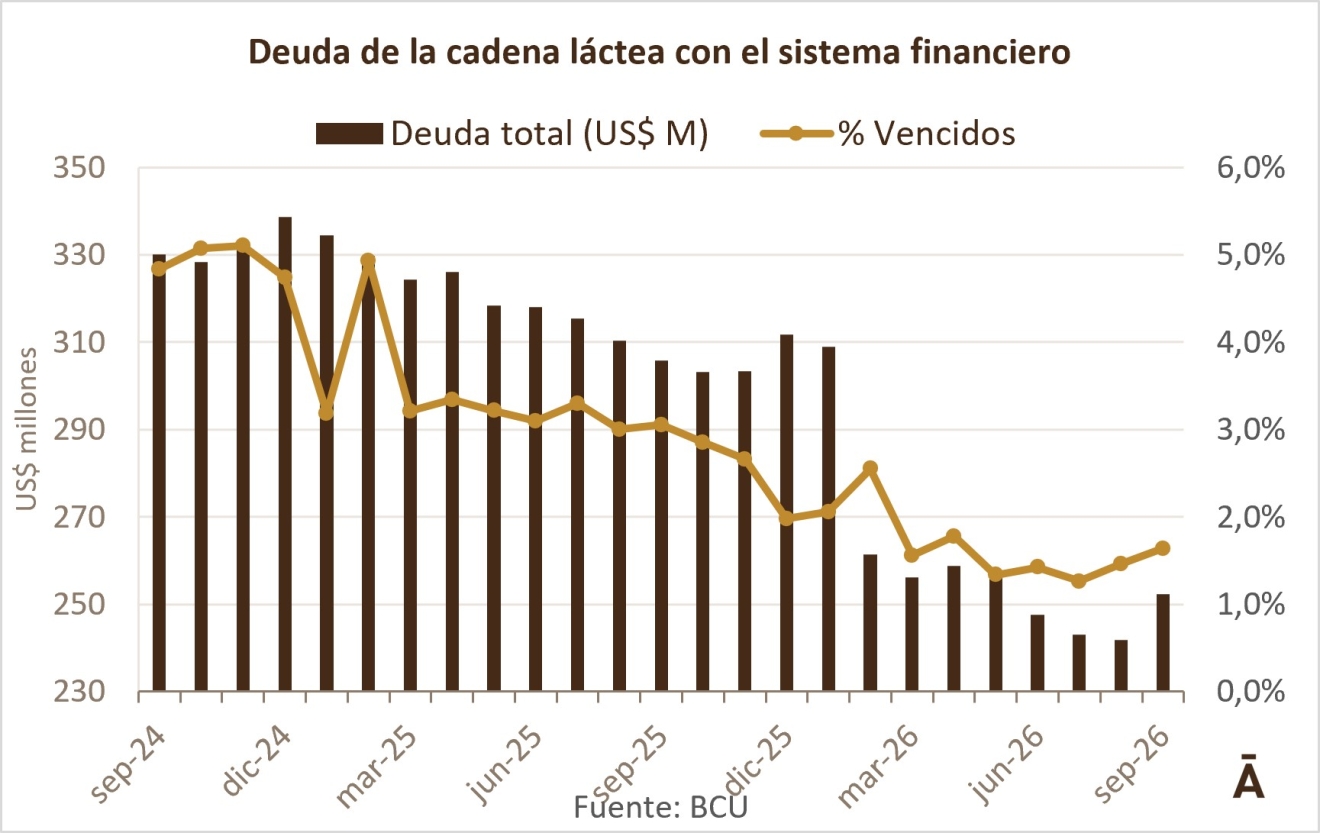
La cadena láctea cerró setiembre con una deuda bancaria de US$ 252 millones. Son US$ 53 millones menos que un año atrás (−17,5%) y 56% menos que el pico de febrero de 2017 (US$ 574 millones), según datos del BCU.
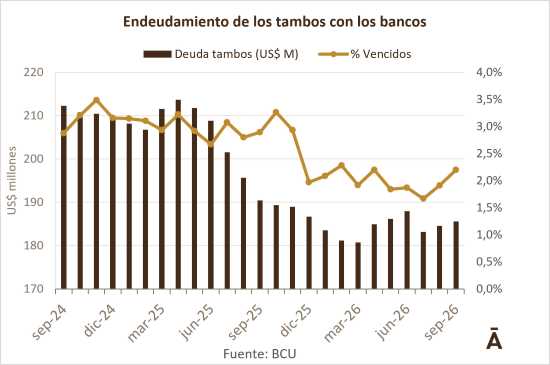
La caída viene casi entera de la industria. Las plantas deben US$ 67 millones, contra US$ 115 millones en setiembre de 2025 (−42%), y explican el 91% de la baja de la cadena. Los tambos apenas bajaron 2,6% y quedan en US$ 186 millones. Hoy concentran 74% de la deuda del sector, cuando históricamente el reparto era casi mitad y mitad.
En agosto la deuda marcó el mínimo de la serie (US$ 242 millones). Setiembre cortó la racha: la industria sumó US$ 9,5 millones en un solo mes y cerró el trimestre US$ 7,1 millones por encima de junio.
La cadena terminó el trimestre con US$ 4,7 millones más (+1,9%). Aun así, el promedio de julio a setiembre queda 21% por debajo del mismo período de 2025.
Morosidad baja, pero ojo con la lectura
Los créditos vencidos son 1,64% de la cartera, contra 3,06% un año antes. En la industria la mora es casi cero (0,08%). Pero parte de esa mejora viene de los cierres: cuando una empresa como Coleme o Calcar sale del sistema, su deuda y sus atrasos desaparecen de la estadística del BCU.
En los tambos la mora volvió a subir a 2,20% en setiembre, desde 1,87% en junio.
En setiembre las plantas lácteas recibieron 228,7 millones de litros, apenas 0,7% más que un año antes, según INALE. Fue la menor suba del año, aunque en 12 meses la remisión sigue creciendo 8,7%, hasta 2.342 millones de litros. Ese mismo mes la industria volvió a tomar crédito (+US$ 9,5 millones), cuando la deuda de la cadena venía de marcar en agosto su mínimo desde 2016.