
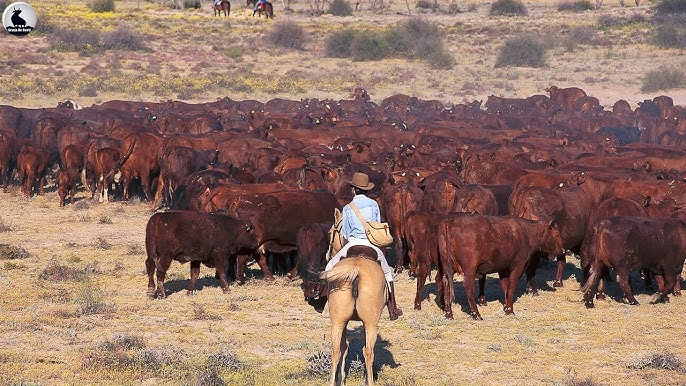
Australia alcanzaría en 2026 un récord de 2,99 millones de toneladas de carne vacuna, con una faena superior a 10 millones de cabezas y exportaciones también en máximos, según el USDA. Para 2027 se prevé una moderación, aunque tanto la producción como las ventas externas continuarían en niveles históricamente elevados.
El sector ganadero australiano se encamina a cerrar 2026 con nuevos récords. La oficina del USDA en Canberra estima una faena de 10,03 millones de cabezas, 3,4% superior a 2025, mientras la producción de carne vacuna alcanzaría un máximo de 2,99 millones de toneladas equivalente carcasa, 3,6% por encima del récord de 2,89 millones registrado el año anterior.
Sería el tercer año consecutivo con un récord de producción. Durante el primer semestre se produjeron unas 1,52 millones de toneladas, impulsadas por una faena mayor a la prevista, una elevada participación de hembras y la alta utilización de los feedlots.
A diferencia de anteriores picos de faena asociados a liquidaciones por sequía o condiciones de mercado, el actual nivel se apoya en una amplia base de vientres, condiciones estacionales favorables y una mejora de la eficiencia reproductiva.
Para 2027, la faena bajaría 1,7%, hasta 9,85 millones de cabezas, y la producción retrocedería 2,2%, a 2,93 millones de toneladas. Aun así, quedaría 1,4% por encima de 2025.
Con condiciones climáticas generalmente favorables, la expectativa de precios algo más débiles podría incentivar una mayor retención y terminación a pasto, mientras se espera que el crecimiento reciente de los feedlots pierda dinamismo.
Exportaciones seguirían en niveles históricamente altos
Las exportaciones australianas alcanzarían un tercer récord consecutivo en 2026, con 2,31 millones de toneladas equivalente carcasa, 4,6% más que el año anterior, según el USDA.
Entre enero y julio los embarques sumaron aproximadamente 1,32 millones de toneladas, 12% por encima del mismo período de 2025, con EEUU y Corea del Sur como principales impulsores.
Para 2027 se proyecta una baja de 3% en las exportaciones, hasta 2,24 millones de toneladas. El volumen seguiría siendo el segundo más alto de la historia y 1,4% superior a 2025.
La corrección respondería principalmente a una menor disponibilidad australiana y a restricciones de cuotas, y no a un debilitamiento de la demanda mundial.
EEUU continuaría como uno de los principales motores del mercado. Su bajo stock ganadero y una eventual mayor retención de hembras para iniciar la reconstrucción del rodeo limitarían inicialmente la disponibilidad para faena. Al mismo tiempo, los mayores períodos de alimentación generan recortes más grasos, lo que sostiene la demanda por carne magra australiana para mezclas destinadas a carne picada.
Las restricciones derivadas de las salvaguardas de China y Corea del Sur podrían enlentecer puntualmente los embarques. En tanto, el acceso adicional temporal al mercado estadounidense para otros proveedores de carne magra, entre ellos Brasil, tendería principalmente a redistribuir los envíos australianos entre destinos antes que a reducir de manera significativa su demanda.